Studie: Gleiche Hypothek, 40 % Unterschied
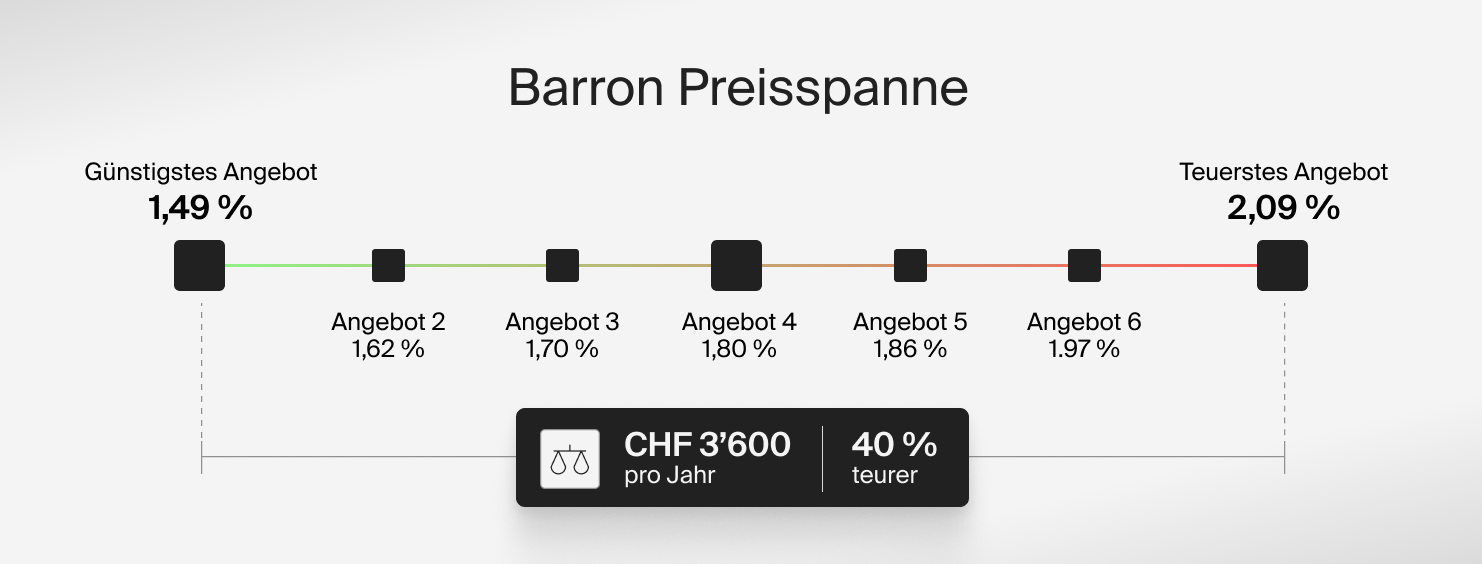
Zwei Kundinnen oder Kunden mit demselben Dossier können für dieselbe Hypothek völlig unterschiedliche Konditionen erhalten. In unserem Hypotheken-Bericht 2025/26 haben wir gemessen, wie gross dieser Unterschied ist: Bei einer Hypothek von CHF 600'000 liegen zwischen dem günstigsten und dem teuersten verbindlichen Angebot rund CHF 3'600 pro Jahr.
Woher die Zahlen stammen
Der Bericht basiert auf Primärdaten aus unserer Beratung. Wir haben mehrere Hundert anonymisierte Beratungsgespräche und Finanzierungsanfragen aus dem Zeitraum H2/2025 bis H1/2026 ausgewertet. Die Konditionsvergleiche stammen aus real vorliegenden, bindenden Offerten einer Auswahl von über 60 Kapitalgebern. Ausgewiesen werden nur Mediane und aggregierte Kohorten, was Rückschlüsse auf einzelne Kundinnen und Kunden unmöglich macht.
Die Barron-Preisspanne
Wir bezeichnen die Differenz zwischen dem günstigsten und dem teuersten verbindlichen Angebot für dasselbe Kundenprofil als «Barron-Preisspanne». Bei einem Musterdossier reichten die Offerten von 1,49 % bis 2,09 %. Das teuerste Angebot lag damit 40 % über dem günstigsten.
Warum die Angebote so weit auseinanderliegen
Banken, Versicherungen und Pensionskassen stufen Risiken unterschiedlich ein. Dasselbe Dossier wird bei einem Kapitalgeber als attraktiv bewertet und bei einem anderen als ungenügend. Ohne unabhängigen Vergleich zahlen Kundinnen und Kunden diese Differenz oft mit. Die Spanne fällt grösser aus bei:
- Renditeobjekten
- hohen Belehnungen
- komplexen Einkommen, etwa bei Selbstständigen
Einschätzung aus der Praxis
«Die Preisspanne überrascht uns leider im Alltag nicht mehr, Kundinnen und Kunden aber fast immer. Ein Kapitalgeber bewertet dasselbe Dossier oft ganz anders als der nächste, je nach Risikoeinstufung. Wer nur das Angebot der Hausbank kennt, weiss schlicht nicht, wo er im Markt steht. Ein Vergleich kostet wenig Zeit und kann über die Jahre viel Geld einsparen”, meint Jason Pfister, Leiter Hypotheken.
Was Sie daraus mitnehmen können
Verlassen Sie sich nicht auf das erste Angebot Ihrer Hausbank, da sich die Konditionen stark unterscheiden. Wer mehrere Offerten einholt, verhandelt aus einer stärkeren Position. Prüfen Sie auch alternative Kapitalgeber wie Pensionskassen.
Mehr im ganzen Bericht
Der Hypotheken-Bericht 2025/26 zeigt noch deutlich mehr:
- warum rund ein Drittel der Finanzierungen an einer Rechnung scheitert, die mit dem Haushaltsbudget nichts zu tun hat (Phantom-Risiko)
- wie sich Bern und Solothurn unterscheiden
- weshalb bei Renditeobjekten die Selbsttragbarkeit zum Engpass wird
- was die Abschaffung des Eigenmietwerts per 2029 für Ihre Planung bedeutet