
Frühpensionierung oder Teilpensionierung: Ab welchem Alter, zu welchem Preis?

Zwei von drei Erwerbstätigen in der Schweiz möchten laut einer Umfrage von 50plusmagazin früher aufhören zu arbeiten als vorgesehen. Manche stellen sich das als kompletten Ausstieg vor, also eine sogenannte Frühpensionierung. Andere denken eher an eine Teilpensionierung, bei der das Pensum schrittweise sinkt. Beide Wege sind möglich, beide haben ihre eigenen Vor- und Nachteile und beide werden in den seltensten Fällen sauber durchgerechnet, bevor die Kündigung eingereicht wird.
Ab welchem Alter ist eine Frühpensionierung möglich?
Die drei Säulen laufen nicht synchron. Das ist der erste Punkt, an dem sich viele verrechnen. Wichtig ist, wann und von welcher Säule Sie Geld beziehen können.
Massgebend ist immer das Reglement der eigenen Pensionskasse. Der Zeitstrahl zeigt einfach die gesetzlichen Leitplanken.
Wie viel kostet die Frühpensionierung an AHV-Rente?
Pro Vorbezugsjahr sinkt die AHV-Rente um 6,8 % lebenslang, nicht nur bis zum ordentlichen Referenzalter.
Die Pensionskassenrente wird nach dem gleichen Prinzip gekürzt, allerdings nach dem individuellen Umwandlungssatz und Kürzungsfaktor der jeweiligen Kasse. Hier gibt es keine schweizweit einheitliche Zahl.
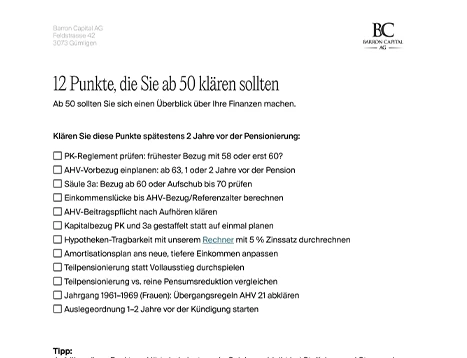
So viel AHV-Rente verlieren Sie dauerhaft bei einem Vorbezug
Aufschub statt Vorbezug: die Gegenrichtung
Wer es sich gesundheitlich leisten kann und länger arbeiten möchte, kann die AHV-Rente auch aufschieben statt vorbeziehen. Pro Aufschubsjahr steigt die Rente lebenslang an. Der Aufschub ist zwischen einem und fünf Jahren möglich und lässt sich mit den gleichen Überlegungen prüfen wie der Vorbezug (nur mit umgekehrten Vorzeichen). Für alle, die sich zwischen «früher aufhören» und «länger weiterarbeiten» noch nicht entschieden haben, lohnt sich der Vergleich beider Varianten.
Der Bezug der Säule 3a kann bis zu 5 Jahre aufgeschoben werden, also längstens bis 70. Das lohnt sich vor allem dann, wenn das Kapital in dieser Phase noch nicht benötigt wird.
AHV-Beiträge nach der Pensionierung
«Ein Punkt, der in den meisten Budgetplanungen fehlt: Wer nicht mehr erwerbstätig ist, bleibt bis zum Referenzalter AHV-beitragspflichtig. Das gilt auch bei einer Frühpensionierung», sagt Franziska Kissling, Steuerexpertin bei Barron Capital.
«Eine Ausnahme gibt es, wenn der Ehepartner oder die Ehepartnerin weiterhin erwerbstätig ist und mindestens den doppelten AHV-Mindestbeitrag bezahlt. So entfällt die eigene Beitragspflicht unter Umständen sogar. Die Ausgleichskasse prüft das auf Anfrage individuell.»
Teilpensionierung als Alternative
Eine Teilpensionierung bedeutet, das Arbeitspensum schrittweise zu senken. Das kann z.B. von 100 auf 80 % mit 60, dann auf 60 % mit 62 sein. Dies wirkt sich anders auf z.B. die Sparbeiträge und die steuerliche Situation aus als ein direkter Vollausstieg.
Ob eine Teilpensionierung oder einfach eine Pensumsreduktion ohne Bezug von Vorsorgegeldern sinnvoller ist, hängt von der individuellen Steuersituation sowie den Bestimmungen des jeweiligen Pensionskassenreglements ab. Eine pauschale Antwort gibt es hier nicht.
Kapitalbezug bei Teilpensionierung: So nutzen Sie die Staffelung
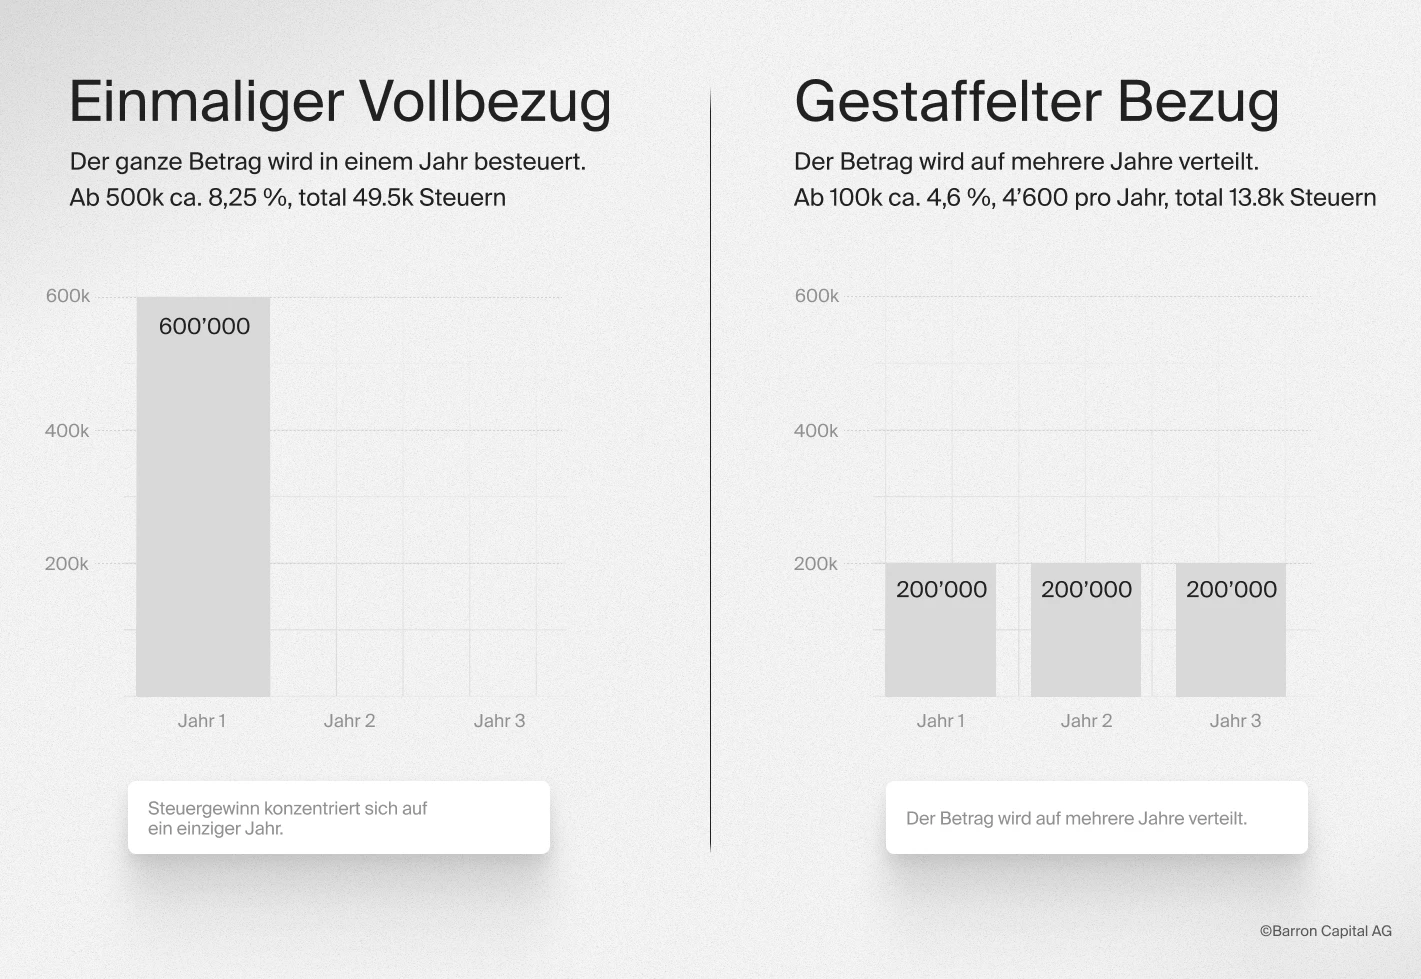
Bei einer Teilpensionierung lässt sich auch das Vorsorgekapital gestaffelt statt auf einmal beziehen. Das verteilt die Steuerprogression auf mehrere Jahre. Bei einem einmaligen Vollbezug geht dieser Effekt verloren. Wichtig: Eine Teilpensionierung mit gestaffelten Kapitalbezügen muss im Reglement der PK explizit vorgesehen sein. Ansonsten ist dies nicht möglich.
Sonderfall: Frauen der Übergangsgeneration
Für Frauen der Jahrgänge 1961 bis 1969 gelten wegen der AHV-21-Reform besondere Übergangsbestimmungen mit tieferen Kürzungssätzen bei einem Vorbezug. Wer in diese Jahrgänge fällt, sollte die Kürzung nicht nach der allgemeinen Regel abschätzen, sondern individuell abklären lassen.
Kontaktieren Sie uns unverbindlich für eine erste Einschätzung.
Kann ich die AHV-Rente beziehen und trotzdem weiterarbeiten?
Ja, das ist möglich. Die AHV-Rente kann mit einer Weiterbeschäftigung kombiniert werden, auch bei einem reduzierten Arbeitspensum. Das Erwerbseinkommen bleibt grundsätzlich AHV-beitragspflichtig. Nach Erreichen des Referenzalters gilt ein Freibetrag auf dem Erwerbseinkommen. Auf Wunsch kann jedoch auch auf diesen Freibetrag verzichtet werden, um weiterhin AHV-Beiträge auf dem gesamten Lohn zu entrichten.
Hinweis zu kantonalen Unterschieden: Die konkreten Auswirkungen auf Steuern und teils auch auf die Pensionskasse können je nach Kanton und Vorsorgeeinrichtung abweichen. Die hier genannten Fristen und Kürzungssätze sind gesamtschweizerisch, das PK-Reglement und die kantonale Steuerprogression sind es nicht.
Eigentümer aufgepasst bei Frühpensionierung
Die meisten, die eine Frühpensionierung durchrechnen, schauen zuerst auf Rente und Vorsorgekapital. Das ist nachvollziehbar, aber oft nicht der entscheidende Faktor. Bei Eigenheimbesitzern rechnen Banken die Tragbarkeit mit einem kalkulatorischen Zinssatz von 5 %, während das Einkommen nach der Pensionierung im Schnitt um 30 bis 50 % sinkt. Eine Frühpensionierung verschärft diesen Effekt zusätzlich, weil das tiefere Einkommen die Hypothek länger tragen muss.
Rechnen Sie Ihre Tragbarkeit im Alter mit unserem Hypotheken-Rechner aus.
Was das für Ihre Planung bedeutet
Eine Frühpensionierung oder Teilpensionierung betrifft nie nur eine Säule. AHV, Pensionskasse, Säule 3a, Hypothek und Steuern greifen ineinander. Genau an diesen Schnittstellen entstehen die teuersten Fehleinschätzungen. Wer ab 50 eine Früh- oder Teilpensionierung plant, sollte sich idealerweise ein bis zwei Jahre vorher einen Überblick verschaffen.
Mit unserem Grobüberblick verschaffen wir Ihnen innerhalb kurzer Zeit eine erste Standortbestimmung. Wo stehen Sie heute? Was würde ein Vorbezug konkret kosten? Und lohnt sich eine vertiefte Finanzplanung?
Unverbindliche Anfrage starten
FAQ zur Früh- und Teilpensionierung
Was ist eine Teilpensionierung?
Bei einer Teilpensionierung reduzieren Sie Ihr Arbeitspensum schrittweise statt auf einen Schlag. Das kann z.B. von 100 auf 80 %, später auf 60 % geschehen. Ein Teil der Vorsorgegelder kann dabei anteilig bezogen werden, während Sie in reduziertem Pensum weiterarbeiten.
Ist eine Frühpensionierung mit 58 möglich?
Bei der Pensionskasse ja, sofern das Reglement der eigenen Kasse dies vorsieht. Jedoch ist das von Kasse zu Kasse unterschiedlich. Bei der AHV und der Säule 3a ist mit 58 noch kein Bezug möglich, hier gelten 63 respektive 60 als früheste Termine.
Kann ich mit 60 in Frühpension gehen?
Das PK-Guthaben und die Säule 3a können mit 60 in der Regel bezogen werden. Die AHV-Rente lässt sich frühestens mit 63 vorbeziehen. Bis dahin muss die Einkommenslücke anderweitig gedeckt werden.
Wie wirkt sich eine Frühpensionierung mit 62 auf die AHV aus?
Mit 62 ist noch kein AHV-Vorbezug möglich, der frühestmögliche Termin liegt bei 63. Wer mit 62 aufhört, muss die Zeit bis zum AHV-Vorbezug oder bis zum Referenzalter mit Pensionskassen- und Privatvermögen überbrücken und weiter AHV einzahlen.
Kann ich die AHV-Rente beziehen und gleichzeitig weiterarbeiten?
Ja. Auch ein Teilvorbezug lässt sich mit einem reduzierten Arbeitspensum kombinieren. Das Erwerbseinkommen bleibt dabei weiterhin AHV-pflichtig, auch nach Rentenbezug. Die konkreten Möglichkeiten richten sich jedoch nach dem jeweiligen Vorsorgereglement.
Wie berechne ich, wie viel AHV ich bei vorzeitiger Pensionierung verliere?
Als Faustregel gilt: 6,8 % Kürzung pro Vorbezugsjahr, lebenslang. Für eine genaue Zahl braucht es den individuellen AHV-Kontoauszug, da die Kürzung auf der persönlichen Rentenhöhe berechnet wird.
Ist eine Teilpensionierung oder eine reine Pensumsreduktion sinnvoller?
Das hängt vom PK-Reglement und der Steuersituation ab. Eine Pensumsreduktion ohne Bezug von Vorsorgegeldern verändert primär das Erwerbseinkommen, eine Teilpensionierung zusätzlich die Vorsorgesituation. Eine pauschale Antwort gibt es hier nicht.
Kann ich bei einer Teilpensionierung auch Kapital aus der Pensionskasse beziehen?
Ja, viele Kassen erlauben einen gestaffelten Teilbezug passend zum reduzierten Pensum. Das verteilt die Steuerprogression auf mehrere Jahre statt auf einen einmaligen Vollbezug.
Gibt es einen Rechner für die Frühpensionierung?
Die AHV-Kürzung lässt sich mit dem persönlichen Kontoauszug grob abschätzen, für die Tragbarkeit der Hypothek nach der Pensionierung braucht es eine Berechnung mit dem kalkulatorischen Zinssatz der Bank. Sie können die Tragbarkeit im Alter mit unserem Hypotheken-Rechner berechnen.
Gelten für Frauen andere Regeln bei der Frühpensionierung?
Für Frauen der Jahrgänge 1961 bis 1969 gelten wegen der AHV-21-Reform Übergangsbestimmungen mit tieferen Kürzungen bei einem Vorbezug. Die genaue Kürzung ist individuell abzuklären.
Unsere Blogbeiträge sollen Finanzthemen verständlich und praxisnah aufbereiten. Dabei verfolgen wir das Ziel, Informationen transparent und unabhängig bereitzustellen – damit Sie fundierte Entscheidungen treffen können. Trotz sorgfältiger Recherche und regelmässiger Aktualisierung übernehmen wir keine Garantie für die Richtigkeit, Vollständigkeit oder Konsequenzen, die sich aus der Nutzung der Inhalte ergeben. Bitte beachten Sie: Unsere Inhalte dienen der Information und Bildung. Sie stellen keine rechtliche, steuerliche oder sonstige professionelle Beratung dar und ersetzen keinesfalls eine individuelle Beratung durch qualifizierte Fachpersonen.
